11.º anoPercurso edumaterial
O que vais aprender
- Deduzir o produto pela soma dos valores acrescentados após descontar consumos intermédios.
Compreender
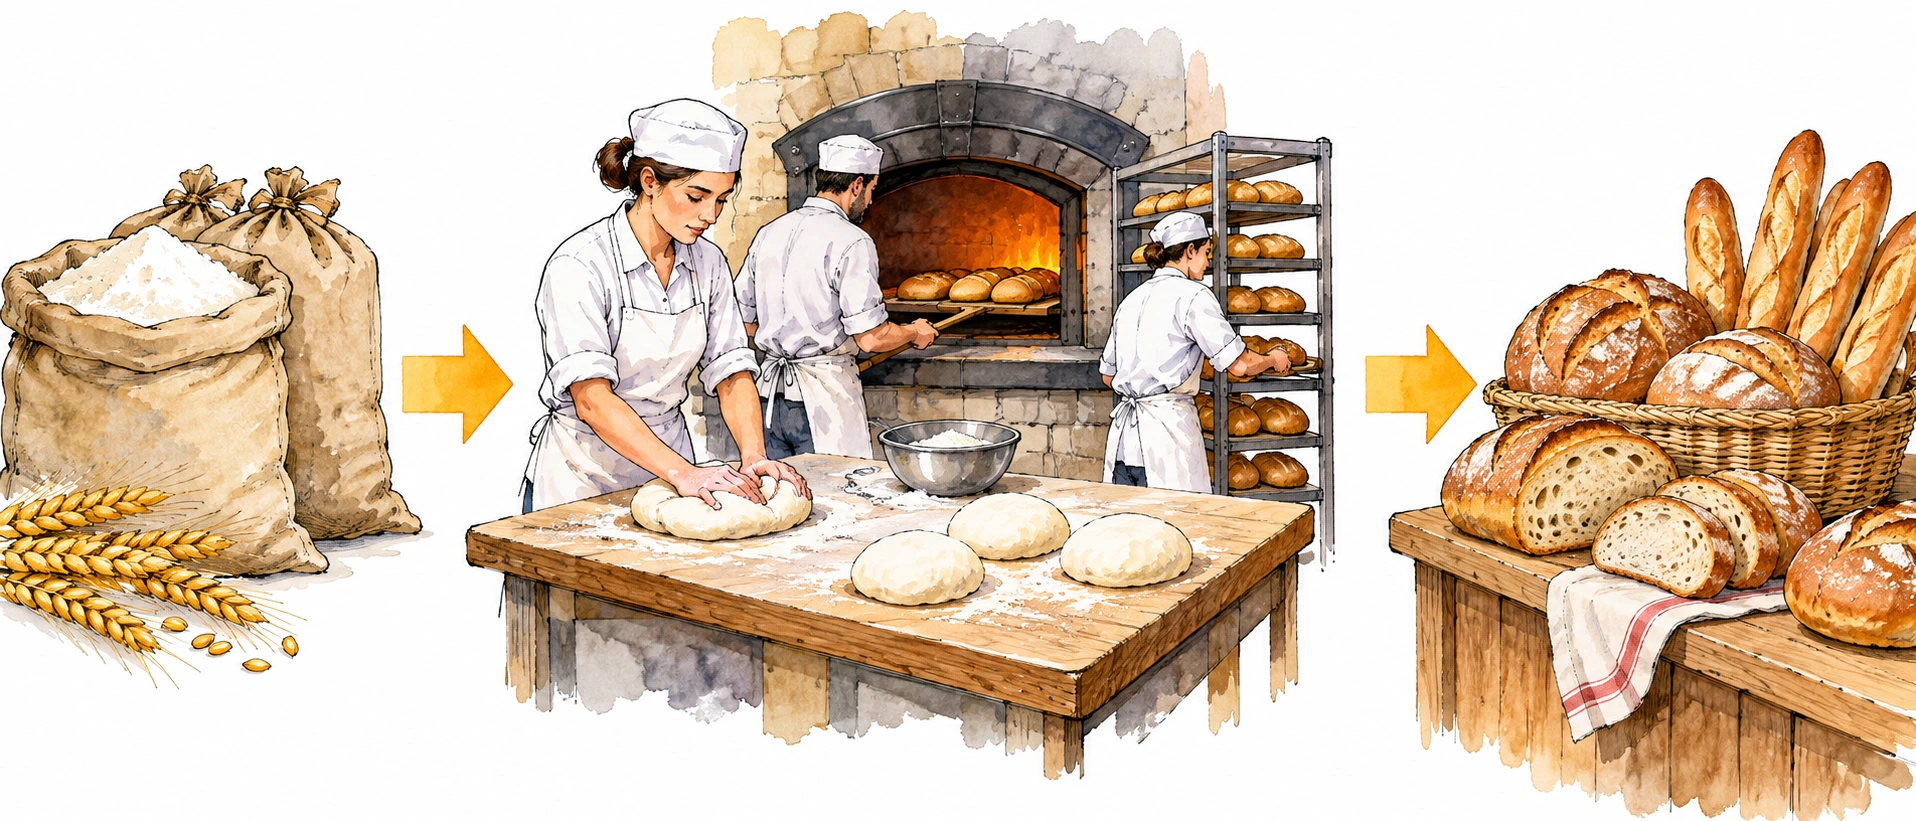
Uma oficina fictícia vende pão por 150 euros e compra farinha a outra empresa por 60 euros; considera apenas esta fase produtiva. O valor acrescentado bruto de uma unidade produtiva corresponde, neste modelo simples, ao valor da produção menos os consumos intermédios usados para a obter. Subtrair a farinha evita contar duas vezes o mesmo valor ao agregar etapas da produção.
A oficina cria 150 menos 60, ou seja, 90 euros de valor acrescentado. Os 150 euros representam vendas da oficina, não o valor novo gerado por ela. Para calcular o produto de toda a economia seria necessário conhecer as outras unidades e os ajustamentos contabilísticos apropriados. Os 60 euros de farinha integram o preço de venda do pão e precisam de ser retirados nesta etapa.
O exemplo não inclui salários, impostos, subsídios, existências ou outras compras. Não autoriza equiparar 90 euros ao lucro do proprietário: valor acrescentado e lucro são grandezas distintas.
Exemplo resolvido
Uma confeitaria vende bolos por 220 euros e compra ingredientes a outras empresas por 90. Qual o seu valor acrescentado nesta etapa?
- A receita de vendas representa o valor do produto final desta empresa no período.
- Retiro os consumos intermédios adquiridos a outras empresas para evitar contar esses valores duas vezes.
- Subtraio noventa de duzentos e vinte; salários e lucro integram o valor acrescentado, não são nova subtração aqui.
O valor acrescentado da confeitaria é 130 euros neste exemplo simplificado.
Atenção ao erro
Erro a evitar: O valor acrescentado é 150 mais 60. Correção: A oficina cria 150 menos 60, ou seja, 90 euros de valor acrescentado. Os 150 euros representam vendas da oficina, não o valor novo gerado por ela. Para calcular o produto de toda a economia seria necessário conhecer as outras unidades e os ajustamentos contabilísticos apropriados.
Verifica agora
Na secção «Compreender», quanto é o consumo intermédio conhecido?
Ver solução explicada
Resposta: 60 euros.
A farinha comprada é o consumo intermédio de 60 euros.
Na secção «Compreender», qual é o valor acrescentado da oficina no modelo?
Ver solução explicada
Resposta: 90 euros.
Subtrair 60 de 150 deixa 90 euros criados nesta etapa.
Na secção «Compreender», por que não se somam 150 e 60 como valor novo?
Ver solução explicada
Resposta: Porque a farinha já está incorporada no pão e isso duplicaria a contagem.
Somar farinha ao preço do pão contaria novamente um insumo incorporado.
Os 90 euros são necessariamente lucro?
Ver solução explicada
Resposta: Não; desse valor podem ser pagos salários e outros rendimentos ou encargos.
Valor acrescentado também remunera trabalho e outros fatores.
Alinhamento curricular e fontes
- Economia A · 11.º ano, página 7. Objetivo oficial parafraseado: Deduzir o produto pela soma dos valores acrescentados após descontar consumos intermédios.. O exemplo, a sequência e os exercícios são editoriais. · Aprendizagens Essenciais · economia-a · 11-ano