4.º de ESORuta de edumaterial
Qué vas a aprender
- Traducir cambios porcentuales a factores de variación y encadenarlos.
- Distinguir y calcular interés simple y compuesto con una unidad temporal declarada.
- Comparar alternativas financieras sin confundir porcentaje, euros y periodo.
Antes de empezar
- Calcular porcentajes.
- Reconocer proporcionalidad directa e inversa.
- Operar potencias con exponente natural.
Cada porcentaje actúa sobre la cantidad de ese momento
Un aumento del p % equivale a multiplicar por 1 + p/100; una disminución, por 1 − p/100. Ese multiplicador es el factor de variación. En cambios sucesivos se multiplican factores, no se suman porcentajes.
Subir un 10 % y bajar después un 10 % produce 1,10 · 0,90 = 0,99: se termina con el 99 % del valor inicial. La segunda variación usa una base distinta.
- Interés
- Es la variación del capital asociada a una tasa y un periodo. En interés simple se calcula siempre sobre el capital inicial: C = C₀(1 + r·n). En interés compuesto cada periodo incorpora lo acumulado: C = C₀(1 + r)^n.
Comparar dos ofertas con el mismo contrato
- Identifica capital inicial, tasa, unidad temporal, número de periodos y posibles costes.
- Convierte el porcentaje en tasa decimal.
- Elige simple o compuesto según cómo se calculen los intereses.
- Calcula el capital final y el interés total; compara cantidades en euros bajo el mismo plazo.
Dos años al 5 %
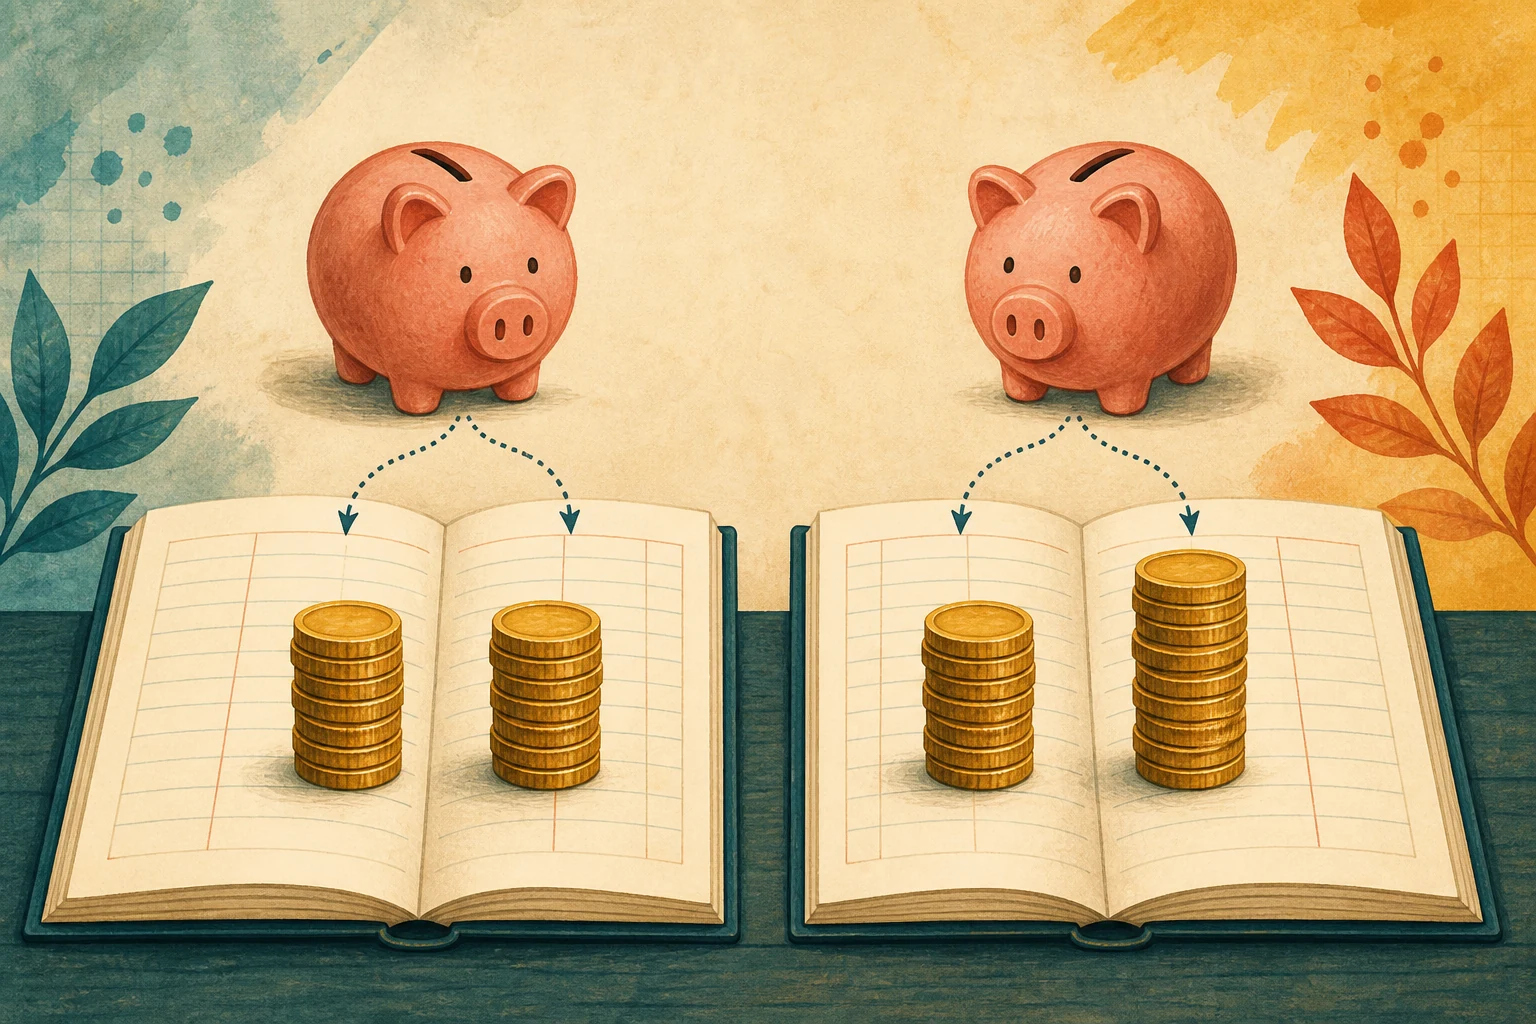
Compara 1.000 € al 5 % anual simple y compuesto durante dos años, sin comisiones.
- Simple: 1.000 · (1 + 0,05 · 2) = 1.100 €.
- Compuesto: 1.000 · 1,05² = 1.102,50 €.
- La diferencia procede de aplicar el segundo interés sobre 1.050 € en el caso compuesto.
Capitales finales: 1.100 € y 1.102,50 €.
Alcance curricular
- Matemáticas A
La educación financiera aparece de forma expresa: porcentajes, intereses y tasas se usan para resolver y valorar decisiones cotidianas.
- Matemáticas B
La proporcionalidad es oficial; esta comparación financiera se ofrece como contexto editorial y no como saber exclusivo atribuido a B.
Comparar tasas con periodos distintos
Elegir un 1 % mensual frente a un 11 % anual porque 1 es menor que 11.
Llevar ambas alternativas al mismo plazo y considerar cómo se acumula la tasa.
El número del porcentaje no basta: su unidad temporal y las condiciones cambian el resultado.
- Los cambios sucesivos se encadenan multiplicando factores.
- Subir y bajar el mismo porcentaje no suele deshacer el cambio.
- El interés simple usa siempre C₀; el compuesto actualiza el capital.
- Una comparación financiera exige el mismo capital, plazo, costes y unidad temporal.
Comprueba 1: resuelve y justificaPrueba otro caso
Relaciona cada caso con su resultado o clasificación.
Resuelve y relaciona el nuevo lote.
Solución accesible sin interacción
Respuesta: Aumento del 15 % → Factor 1,15; Descuento del 20 % → Factor 0,80; +10 % y después −10 % → Factor 0,99
Cada pareja se obtiene aplicando la definición o el cálculo y comprobando el resultado.
Respuesta: Aumento del 25 % → Factor 1,25; Descuento del 12 % → Factor 0,88; −20 % y después +20 % → Factor 0,96
Cada pareja se obtiene aplicando la definición o el cálculo y comprobando el resultado.
Comprueba 2: resuelve y justificaPrueba otro caso
Capital final de 1.500 € al 4 % compuesto durante 3 años, redondeado a céntimos.
Capital final de 2.000 € al 3 % simple durante 4 años.
Solución accesible sin interacción
Respuesta: 1.687,30 € — Cada año multiplico el capital anterior por 1,04. Tras tres años, 1.500·1,04³=1.687,296 euros; la tercera decimal hace redondear los céntimos a treinta.
1.500·1,04³=1.687,296; el capital final se redondea a 1.687,30 €.
Respuesta: 2.240 € — El interés simple mantiene la referencia en dos mil euros: cada año añade sesenta. Cuatro años suman 240 de interés y el capital final es 2.240 euros.
2.000·(1+0,03·4)=2.240 €.
Comprueba 3: resuelve y justificaPrueba otro caso
Compara 1 % mensual con 10 % anual.
Compara 2 % trimestral compuesto con 9 % anual.
Solución accesible sin interacción
Respuesta: Se comparan directamente 1 y 10. → Hay que anualizar: (1,01)^12−1≈12,68 %, mayor que 10 %.
Las tasas solo se comparan bajo el mismo periodo y contrato.
Respuesta: Se multiplica 2·4=8 %. → El equivalente es (1,02)^4−1≈8,24 %, que sigue siendo menor que 9 %.
En compuesto se multiplican factores, no porcentajes.
Reto integrador
Compara 1.000 € tras +10 % y −5 % con 1.000 € al 4 % compuesto dos años, sin costes.
Solución accesible sin interacción
- Declara factores, periodo, dos capitales y decisión.
Respuesta: Cambios: 1.045 €; compuesto: 1.081,60 €; el segundo supera al primero en 36,60 €.
1.000·1,10·0,95=1.045; 1.000·1,04²=1.081,60; diferencia 36,60.
Compruébalo ahora
Una cantidad sube un 20 % y luego baja un 20 %. ¿Qué factor total aplica?
Ver solución explicada
Respuesta: 0,96
1,20 · 0,80 = 0,96; el valor final es el 96 % del inicial.
Calcula el capital final de 2.000 € al 3 % anual compuesto durante dos años, sin comisiones.
Ver solución explicada
Respuesta: 2.121,80 €
2.000 · 1,03² = 2.000 · 1,0609 = 2.121,80 €.
Con 1.000 €, dos años y un 5 % anual sin costes, ¿qué opción del ejemplo produce más capital final?
- Interés simple
- Interés compuesto
- Producen exactamente lo mismo
Ver solución explicada
Respuesta: Interés compuesto
El compuesto termina en 1.102,50 €, frente a 1.100 € del simple.
Alineación curricular y fuentes
- Matemáticas A · 4.º ESO · sentido numérico: proporcionalidad y educación financiera con aumentos, disminuciones, intereses y tasas; secuenciación propia · Real Decreto 217/2022, currículo básico de ESO
- Matemáticas B · 4.º ESO · sentido numérico: proporcionalidad directa e inversa en contextos diversos; extensión financiera editorial diferenciada · Real Decreto 217/2022, currículo básico de ESO